导语
三季度,检修高位与库存低位构筑供应底部,PE价格高位运行。四季度,近300万吨新产能集中释放,需求修复空间有限,供应压力从预期走向现实。地缘扰动或仍提供情绪支撑,但难以对冲增量压力--市场运行逻辑正从“供应撑底”转向“新投产压制”。
三季度国内PE市场在库存低位与检修高位的双重支撑下,整体供应面支撑力度较强,价格高位运行。但进入四季度,近300万吨新产能预计集中释放,同时需求端修复空间预计有限,市场价格或进入下探通道。
1.三季度检修集中叠加库存低位,价格底部支撑较强
三季度受中东局势消息影响,PE市场价格波动反复,然整体价格重心仍处相对高位,供应端的收紧成为价格运行的底部支撑。
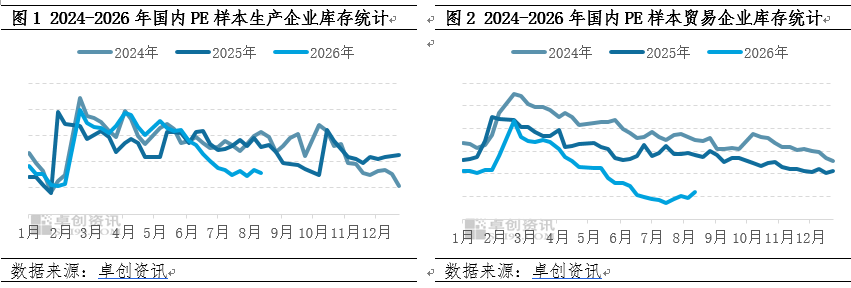
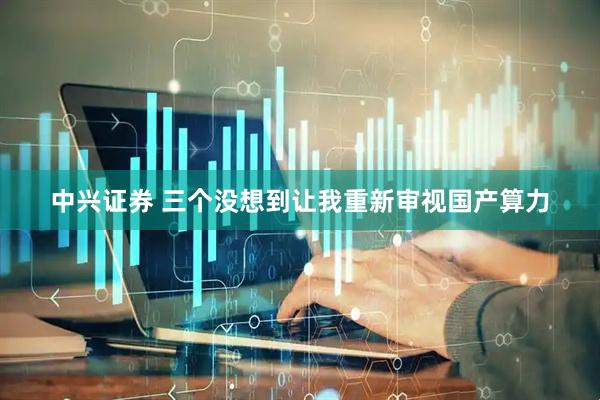
从库存端来看,当前国内PE各环节库存均处于近三年同期低位,生产环节与中间贸易环节同步收缩。截至8月14日,样本生产企业库存较2024年同期减少27.83%,样本贸易企业库存降幅更为明显,达41.99%。在整体行业处于低库存形势下,生产企业和持货商对价格波动的敏感性明显增强,价格更容易在利多因素触发下出现快速走高。
从装置检修来看,三季度PE检修损失量虽呈现下滑趋势,但绝对值仍处于相对高位。据卓创资讯统计,8月国内PE装置检修损失量预计在47.53万吨,较去年同期小幅增加3.42%;7-8月合计损失量达102.95万吨,较去年同期增加12.90%。叠加部分装置产线存在降负生产动作,三季度PE开工负荷虽有提升,但整体仍处于历史同期相对低位。
2.四季度新增产能集中释放,供应压力凸显
2026年下半年,国内PE计划投产产能预计近300万吨。7月塔里木石化二期90万吨FDPE装置已正式投产,四季度仍有多套装置进入投产窗口。从品种结构看,新增产能主要集中在FDPE及HDPE装置,LLDPE暂无新增计划,这意味着HDPE品种将面临较大的供应增量。从区域分布看,新增产能主要集中在东北及华南,考虑到当前国内货源流动频繁,新产能将对各区域供需格局形成重塑,华北、华东、华南三大消费市场或将受到直接冲击。
表 2026年下半年中国PE装置投产计划表
单位:万吨
企业名称
HDPE
LDPE
LLDPE
FDPE
装置地点
装置投产计划
山东裕龙石化有限公司
/
20
/
/
山东省烟台市
2026年9月
中煤陕西公司煤制烯烃二期项目
30
/
/
/
陕西省榆林市
2026年10月
华锦阿美石油化工有限公司
50
/
/
45
辽宁省盘锦市
2026年11月
福建中沙石化有限公司
40
/
/
60
福建省漳州市
2026年11月底-12月
中国石油蓝海新材料(通州湾)有限责任公司
/
/
/
20
江苏省南通市
2026年12月
宁夏宝丰能源集团股份有限公司四期
/
/
/
30
宁夏回族自治区银川市
2026年12月
合计
120
20
/
155
--
--
3.预测:底层逻辑重塑,市场面临下跌风险
综合来看,三季度与四季度国内PE市场运行逻辑存在明显差异:三季度围绕检修高位、库存低位的供应支撑逻辑运行,四季度面临新装置投产+需求弱修复的格局重塑。
进入四季度,供应压力将从“预期”真正落地为“现实”。中东局势的持续扰动或许仍能提供阶段性情绪支撑,但已无法对冲即将到来的供应增量。市场的真正考验在于:新产能究竟能释放多少、旺季需求究竟能接住多少,供需两方面的博弈结果,将直接决定四季度的价格运行节奏。
文|张向君
同创优配提示:文章来自网络,不代表本站观点。